Domain analysand.de kaufen?
Wir ziehen mit dem Projekt
analysand.de um.
Sind Sie am Kauf der Domain
analysand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain analysand.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
ABB OCB-3A Anschlussbox für OSSD-Signale individuelle Auswertung2TLA020055R3200 OCB-3A OCB-3A vereinfacht den Anschluss mehrerer Sensoren, da nur ein Kabel vom Schaltschrank zu den Sensoren verlegt werden muss.OCB-3A ist eine Anschlussbox für bis zu vier Eden OSSD-Sensoren mit M12-5-Pin-Stecker oder andere kompatible Sicherheitssensoren. Die Sicherheitssignale werden einzeln angeschlossen und können unterschiedliche Sicherheitsfunktionen haben.M12-12-Pin-Stecker für den Anschluss an die Sicherheitssteuerung im Schaltschrank.334,55 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
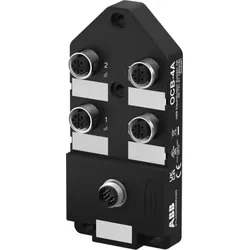
ABB OCB-4A Anschlussbox für potentialfreie Kontakte individuelle Auswertung2TLA020055R3300 OCB-4A OCB-4A vereinfacht den Anschluss von mehreren Sensoren, da nur ein Kabel vom Schaltschrank zu den Sensoren geführt werden muss.OCB-4A ist eine Anschlussbox für bis zu vier Sicherheitssensoren mit M12-5-Pin-Stecker. Die Sicherheitssignale werden einzeln angeschlossen und können unterschiedliche Sicherheitsfunktionen haben.M12-12-Pin-Stecker für den Anschluss an die Sicherheitssteuerung im Schaltschrank.334,55 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Brandson Funk-Wetterstation mit Außensensor, App-Anbindung, Barometer, Prognose, UV, Mondphasen, WeckerBrandson WIFI Wetterstation - vereint Funktionalität mit modernem Design Die WIFI Wetterstation mit App-Unterstützung "Tuya Smart" bietet eine Vielzahl von Funktionen, um Ihnen detaillierte Informationen zum Wetter und Raumklima zu liefern. Durch den mi59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ABB AVS-EML ASKI E-Mailversand aus Controller, E-Mailversand aus Visualisierung1SDA127067R1 AVS-EML E-Mailversand aus Controller, E-Mailversand aus VisualisierungDie ASKI Lösung ist DIN EN ISO 50001 zertifiziert und ermöglicht auf Knopfdruck aussagekräftige, nachvollziehbare und verlässliche Daten abzurufen und das Energieprofil zu optimieren: Intelligentes Lastmanagement, effizientes Energiedatenmanagement und Batteriespeicher Optimierung.471,92 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter



-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **


Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Heinrichshofen Verlag Interpretation leicht gemachtHeinrichshofen Verlag Interpretation leicht gemacht – Lebendiges Musizieren nach Spielregeln Alter Musik: 30 barocke Duette für Altblockflöte, mit Hinweisen zu Artikulation und Interpretation, von Christa Roelcke, leichter bis mittlerer Schwierigkeitsgrad, ISBN 9790204425310, N 2531, 23 x 30,5 cm, 44 Seiten, in deutscher Sprache14,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
CorelDRAW Technical Suite 2023 | Windows | Technische Illustration & CAD-VisualisierungCorelDRAW Technical Suite 2023 – Professionelle Lösung für technische Illustration, CAD-Visualisierung & Dokumentation Leistungsstarke Windows-Lösung für technische Illustration, CAD-Design, Visualisierung und professionelle Dokumentationsprozesse – ideal für Unternehmen, Konstruktion und technische Arbeitsumgebungen. Digitale Lieferung per E-Mail Professionelle CAD- & Illustrationslösung Ideal für Unternehmen & technische Teams Kauf auf Rechnung für Unternehmen möglich Technische Illustrationen professionell erstellen Optimiert für CAD- und Dokumentationsprozesse Unterstützung moderner Business-Workflows Ideal für Windows-Systeme Persönlicher Ansprechpartner "Professionelle Design- und Businesslösungen für moderne Arbeitsumgebungen." Professionelle technische Illustration & CAD-Visualisierung CorelDRAW Technical Suite 2023 unterstützt moderne Illustrations-, CAD- und Dokumentationsprozesse innerhalb professioneller Unternehmens- und Entwicklungsumgebungen. Die Lösung eignet sich ideal für Unternehmen, Konstruktionsteams und technische Anwender mit Fokus auf technische Visualisierung, präzise Dokumentation und strukturierte Designprozesse. Ihr konkreter Nutzen Technische Illustrationen professionell erstellen Optimiert für CAD- und Designprozesse Ideal für Unternehmen und technische Teams Unterstützung moderner Dokumentationsprozesse Effiziente Visualisierung technischer Inhalte Professionelle Business- und CAD-Designlösung CorelDRAW Funktionen im Überblick Technische Illustration und Vektorgrafik Unterstützung moderner CAD-Dateiformate Optimiert für Dokumentation und Visualisierung Professionelle Werkzeuge für technische Zeichnungen Business- und Team-Workflows unterstützen Leistungsstarke Werkzeuge für moderne Designprozesse Corel Lösungen im Vergleich Funktion Graphics Suite Technical Suite Vektorgrafik ✔ Professionell ✔ Professionell Technische Illustration Basisfunktionen ✔ Erweiterte Werkzeuge CAD-Unterstützung Begrenzt ✔ Optimiert für CAD-Dateien Zielgruppe Designer & Kreative ✔ Unternehmen & Technikteams Empfehlung Grafik- & Kreativdesign ✔ Technische Dokumentation Professionelle Design- & Dokumentationsprozesse CorelDRAW Technical Suite 2023 unterstützt moderne Illustrations-, CAD- und Dokumentationsprozesse innerhalb professioneller Unternehmens- und Entwicklungsumgebungen. Die Lösung ermöglicht strukturierte Designprozesse, technische Visualisierung und professionelle Erstellung technischer Dokumentationen. Ideal für Unternehmen, Konstruktionsteams und professionelle Anwender mit Fokus auf moderne technische Illustration und CAD-gestützte Dokumentationsprozesse. Professionelle technische Illustration & CAD-Visualisierung Optimiert für technische Dokumentation, CAD-Design und moderne Business-Workflows. Jetzt digital bereitstellen und technische Projekte professionell umsetzen.344,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB OCB-3A Anschlussbox für OSSD-Signale individuelle Auswertung2TLA020055R3200 OCB-3A OCB-3A vereinfacht den Anschluss mehrerer Sensoren, da nur ein Kabel vom Schaltschrank zu den Sensoren verlegt werden muss.OCB-3A ist eine Anschlussbox für bis zu vier Eden OSSD-Sensoren mit M12-5-Pin-Stecker oder andere kompatible Sicherheitssensoren. Die Sicherheitssignale werden einzeln angeschlossen und können unterschiedliche Sicherheitsfunktionen haben.M12-12-Pin-Stecker für den Anschluss an die Sicherheitssteuerung im Schaltschrank.334,55 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ABB OCB-4A Anschlussbox für potentialfreie Kontakte individuelle Auswertung2TLA020055R3300 OCB-4A OCB-4A vereinfacht den Anschluss von mehreren Sensoren, da nur ein Kabel vom Schaltschrank zu den Sensoren geführt werden muss.OCB-4A ist eine Anschlussbox für bis zu vier Sicherheitssensoren mit M12-5-Pin-Stecker. Die Sicherheitssignale werden einzeln angeschlossen und können unterschiedliche Sicherheitsfunktionen haben.M12-12-Pin-Stecker für den Anschluss an die Sicherheitssteuerung im Schaltschrank.334,55 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Ähnliche Suchbegriffe für Reserven
-
Brandson Funk-Wetterstation mit Außensensor, App-Anbindung, Barometer, Prognose, UV, Mondphasen, WeckerBrandson WIFI Wetterstation - vereint Funktionalität mit modernem Design Die WIFI Wetterstation mit App-Unterstützung "Tuya Smart" bietet eine Vielzahl von Funktionen, um Ihnen detaillierte Informationen zum Wetter und Raumklima zu liefern. Durch den mi59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
ABB AVS-EML ASKI E-Mailversand aus Controller, E-Mailversand aus Visualisierung1SDA127067R1 AVS-EML E-Mailversand aus Controller, E-Mailversand aus VisualisierungDie ASKI Lösung ist DIN EN ISO 50001 zertifiziert und ermöglicht auf Knopfdruck aussagekräftige, nachvollziehbare und verlässliche Daten abzurufen und das Energieprofil zu optimieren: Intelligentes Lastmanagement, effizientes Energiedatenmanagement und Batteriespeicher Optimierung.471,92 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Visualisierung des WunderbarenVisualisierung des Wunderbaren , Der interdisziplinär angelegte Tagungsband Visualisierung des Wunderbaren geht der Frage nach, wie sich Gegenstände des Wunderbaren in literarischen Texten verändern, wenn sie visuell vergegenwärtigt werden und wie sich bildliche Darstellungen und Objekte zu Diskursen des Wunderbaren verhalten. Dabei wird das Wunderbare als gleichermaßen ästhetische wie epistemische Konfiguration aufgefasst, die auf die Evokation von Verwunderung zielt. Elemente des Wunderbaren transportieren Aspekte des Wissens, die in hohem Maße an die Form ihrer Darstellung, ihrer Medialität und Materialität geknüpft sind und sich immer dann verändern, wenn sie 'in Bewegung' geraten. Der Band fokussiert Beschreibungen von Elementen des Wunderbaren in literarischen Texten des Mittelalters und der Frühen Neuzeit und die Frage, wie Visualisierungen diese Elemente aufnehmen (oder gerade nicht berücksichtigen) und begleiten, sie dadurch ergänzen, kontrastieren, verschieben oder stimulieren. So liegt ein zentraler Schwerpunkt der einzelnen Beiträge auf der Analyse der Dynamik zwischen literarischen und visuellen Darstellungen des Wunderbaren. Die Untersuchungen berücksichtigen sowohl kunsthistorische und architektonische als auch religiöse, literatur- und kulturwissenschaftliche Gegenstände und analysieren eine Vielzahl mittelalterlicher und frühneuzeitlicher Materialien, illustrierter Handschriften und Frühdrucke wie beispielsweise Stunden- und Gebetsbücher, französische 'poésie flamboyante', Kräuterbücher und Legendare. , Schlüssel > Handwerkzeuge , Erscheinungsjahr: 20241218, Titel der Reihe: Episteme in Bewegung#38#, Redaktion: Eming, Jutta, Seitenzahl/Blattzahl: 224, Abbildungen: zahlreiche Abbildungen, Keyword: Flugblatt; Frühdruck; Frühe Neuzeit; Germanistik; Handschriften; Illustration; Kulturwissenschaften und Geschichte; Kunstgeschichte; Literaturwissenschaften; Mediävistik; Reisebeschreibung; Religionswissenschaften; Wissensgeschichte; Wunderzeichen, Fachschema: Literaturwissenschaft~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Kunstformen~Lyrik, Poesie~Literatur: Geschichte und Kritik, Warengruppe: TB/Kunstgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 24, Gewicht: 641, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.